Anthropic, la empresa fundada por exinvestigadores de OpenAI con la misión declarada de desarrollar IA segura y alineada, salió a cotizar en el Nasdaq bajo el ticker ANT y, en cuestión de horas, se convirtió en una de las compañías más valiosas del planeta. Su capitalización bursátil superó los 2 billones de dólares al cierre de su primera sesión, superando a Meta, Tesla o Walmart, y la operación recaudó al menos 81.300 millones de dólares en la colocación base —por encima del récord histórico de SpaceX—, cifra que asciende a 107.300 millones si se incluye una colocación privada paralela de 26.000 millones.
La mayor OPV de la historia: cifras, récords y una horquilla de valoraciones
Los números del estreno son mareantes, y las fuentes no acaban de ponerse de acuerdo en el decimal exacto —algo habitual en debuts de esta envergadura—. Lo que sí está claro es la escala:
| Concepto | Cifra | Fuente |
|---|---|---|
| Precio de salida (OPI) | 83 $ / acción | CNN, TechCrunch |
| Precio de apertura | ~111,5 $ (+34 %) | CNBC, El Independiente |
| Capitalización al cierre (dil.) | 1,5 – 2 billones $ | TechCrunch, Gizmodo / Bloomberg |
| Dinero captado (base) | 81.300 M $ | CNN |
| Dinero captado (con colocación privada) | 107.300 M $ | TechCrunch |
| Reservas de efectivo proyectadas | ~220.000 M $ | TechCrunch |
TechCrunch, citando a Bloomberg, estima que la compañía vendió unos 956 millones de acciones y los cofundadores otros 23,6 millones. La valoración diluida rondaría los 1,5 billones, en el entorno de Tesla. Otros medios, como Gizmodo también vía Bloomberg, elevan la horquilla por encima de los 2 billones al precio de apertura, por encima de Meta, Tesla o Walmart. Un analista anónimo resumía en TechCrunch: la compañía «va a tener más efectivo disponible que ninguna empresa en la historia».
La paradoja central: «frenar la IA» desde la cima de Wall Street
La imagen del día la dio Dario Amodei, consejero delegado de Anthropic, en el tradicional toque de campana. Lejos de la euforia financiera, Amodei reafirmó el mandato fundacional: la empresa «marcará el ritmo del entrenamiento y el despliegue de los sistemas de IA» el tiempo que sea necesario para estar seguros de que son fiables, «no cederá ni a la presión empresarial ni a la política» y los sistemas deben «permanecer bajo control humano». Añadió que «el trabajo de seguridad más difícil está aún por delante» y defendió una «carrera hacia lo más alto» en la que todo el sector mejore gane quien gane.
Su cofundadora, Daniela Amodei, declaró a la CNBC que la empresa se fundó «sobre la idea de que es nuestro trabajo mitigar esos riesgos». Ese discurso de prudencia enlaza con la fractura del sector que ya retratamos cuando Jensen Huang (Nvidia) y Dario Amodei debatieron en la Casa Blanca sobre los riesgos de la IA.
El montaje financiero incómodo: financiación circular y accionistas sin voto
Donde el relato de la «IA segura» choca de frente con la lógica del mercado es en la estructura accionarial y los flujos de dinero que revela el prospecto de la OPV, analizado por Xataka a partir de los datos oficiales.
Amazon y Google quedarán, tras la salida, con en torno al 15 % y el 14 % del capital respectivamente, en acciones sin voto —poder económico, no de control—. A la vez son:
- Sus proveedores de infraestructura: Anthropic se ha comprometido a gastar unos 900.000 millones de dólares en infraestructura cloud, con al menos 121.300 millones para Google y 110.000 millones para Amazon (AWS) en la próxima década.
- Su canal de venta: el 48 % de sus ingresos en el primer semestre de 2026 llegó por los marketplaces de esas nubes (AWS Marketplace, Google Cloud Marketplace), frente al 11 % en 2023.
Es lo que se conoce como financiación circular: los gigantes invierten en Anthropic, y Anthropic gasta ese dinero en centros de datos que paga a esos mismos gigantes, que además le revenden sus modelos a sus clientes empresariales. Según Xataka, citando a la CNBC, el FMI estima que esta financiación circular en la IA supera el billón de dólares, y en torno a dos tercios serían deuda.
Noviembre de 2026: el mes en que el capital se volcó masivamente en IA
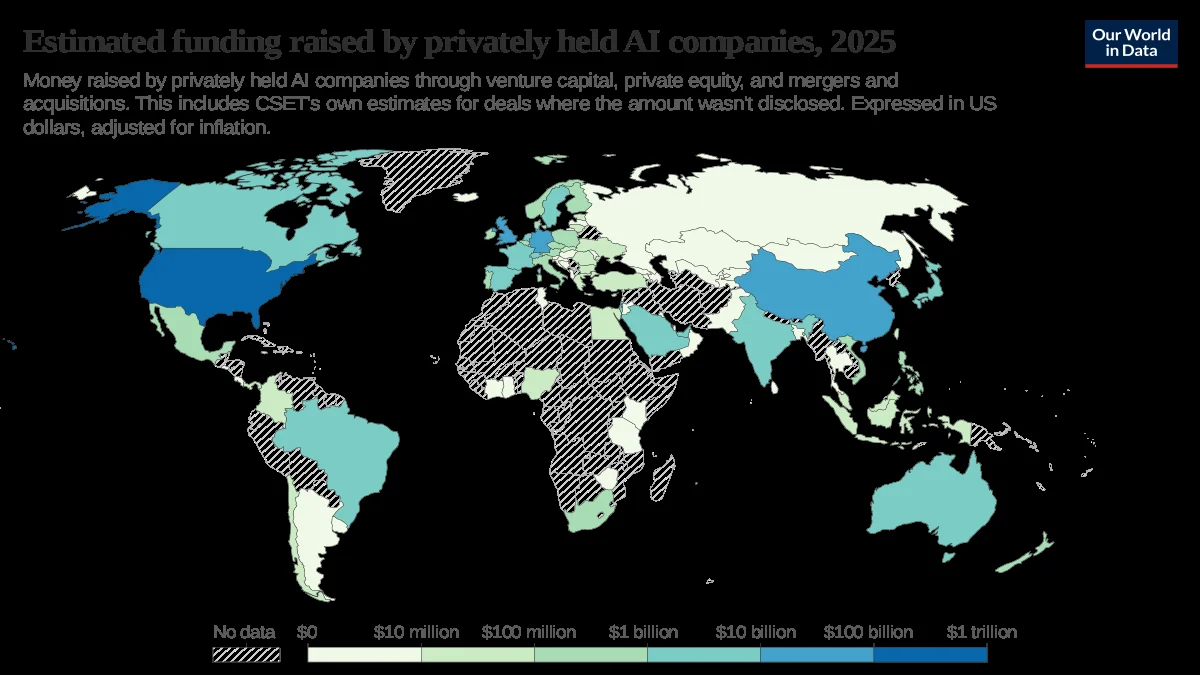
El estreno de Anthropic no es un hecho aislado; es la guinda de una ola de financiación sin precedentes en el sector. Según el recuento de Presenc AI (fuente: anuncios de empresas, Bloomberg, Reuters, TechCrunch, Fortune), entre el 1 y el 13 de noviembre se anunciaron al menos ocho rondas de 100 millones de dólares o más en IA:
| Fecha | Empresa | Ronda | Importe | Valoración | Inversor principal |
|---|---|---|---|---|---|
| 3 nov | fal (inferencia media generativa) | Serie F | 1.300 M $ | 16.000 M $ | Bessemer Venture Partners |
| 5 nov | Shield AI (autonomía defensa) | Serie H | 1.000 M $ (equity) | 28.800 M $ | Disruptive & Innovation X Capital |
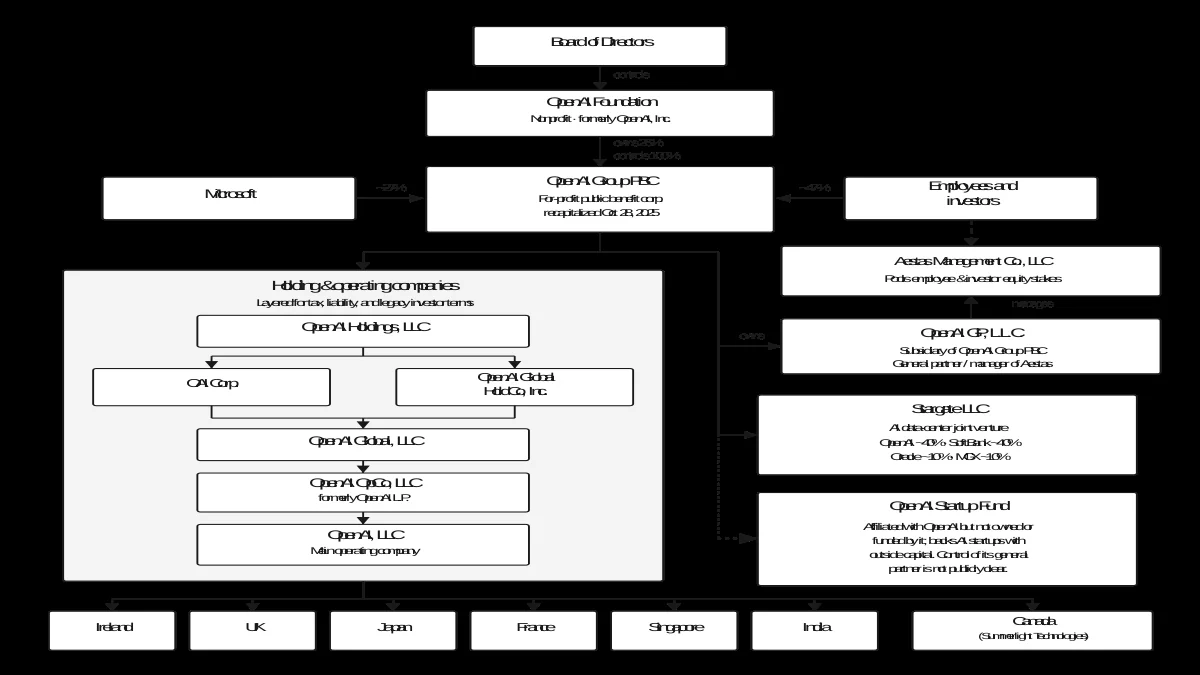
| 6 nov | OpenAI | Primer cierre | 11.000 M $ | 1,25 billones $ | SoftBank, MGX (según Reuters) |
| 10 nov | Mercor (datos expertos para entrenamiento) | Serie D | 750 M $ | 20.000 M $ | — |
| 10 nov | Path Robotics (robots de soldadura IA) | Serie E | 300 M $ | 2.450 M $ post-money | Georgian |
| 11 nov | Rox (software ventas IA) | Serie B | 100 M $ | 1.300 M $ | General Catalyst, March Capital |
| 12 nov | Mirendil (herramientas investigación IA) | Serie A | 1.000 M $ | No revelada | Kleiner Perkins, Clearlake Capital |
| 13 nov | LangChain (ingeniería de agentes) | Serie C | 300 M $ | 3.000 M $ | CapitalG |
A estas hay que sumar rondas menores (80 M $ Daylight, 35 M $ Graphon Labs, 30 M $ Nidus, 25 M $ Sumary, 20 M $ WhiteMatter, 10 M $ PuppyGraph, 8,5 M $ Ancep) y las megarrondas de la semana del 18-20 que recoge AI Weekly: Databricks en conversaciones para levantar varios miles de millones a 225.000 M $ de valoración (desde 190.000 M $ en agosto), Nvidia en negociaciones avanzadas para comprar la startup de LLM por difusión Inception por 500 M $+ earnouts, Palo Alto Networks comprando Applied Compute por 4.500 M $ (semanas después de su ronda de 3.250 M $), Boltz (diseño molecular) levantando 110 M $ Serie A con Bessemer, Linq (mensajería agente) 90 M $ Serie B con a16z a 1.000 M $, MegaRobo ~200 M $ respaldados por Omán, BrightAI 97 M $, Remanence 30 M $, Remedy Robotics 62 M $, Noeri 110 M $ seed con Menlo, Nvidia, Snowflake y Cisco, Dreamteam (ex-Freshworks) 53 M $ contra Salesforce/HubSpot, Zus Health 33 M $, Bharat Semi 24 M $ (sensores de imagen IA en India), y Torus 500 M $ Serie C para módulos de computación en contenedores.
Reuters, citando Crunchbase, situó en 102.000 millones de dólares la captación de startups de IA en el tercer trimestre de 2026, lo que supone el 64 % del venture capital global del trimestre.
El contexto macro: burbuja, euforia racional o nuevo paradigma?
La concentración de capital en IA ha llevado a voces autorizadas a alertar sobre dinámicas de burbuja. Ray Dalio (Bridgewater) comparó el ciclo actual con la burbuja puntocom de finales de los 90. The Economist advirtió en su editorial del 12 de noviembre que los inversores deben «esperar un crash de IA» a medida que el capex y la financiación circular se disparan. El propio FMI ha elevado la financiación circular en IA a riesgo sistémico en su informe de estabilidad financiera de noviembre.
Por el lado contrario, los defensores del «nuevo paradigma» argumentan que la IA no es una moda sino una tecnología de propósito general (como la electricidad o internet) que transformará todos los sectores, y que las valoraciones reflejan la opción de crecimiento de unas empresas que acaban de empezar a monetizar a escala. Nvidia, Microsoft, Google, Amazon y Meta llevan trimestres batiendo récords de capex en centros de datos, y la demanda de inferencia —no solo entrenamiento— está despegando con la llegada de agentes autónomos (Operator de OpenAI, Computer Use de Anthropic, Devin, Sweep, OpenHands).
Qué vigilar en los próximos trimestres
- Resultados trimestrales de Anthropic: ahora bajo el escrutinio de la SEC y las expectativas de Wall Street, ¿mantendrá Amodei el «ritmo de seguridad» o cederá a la presión de crecer más rápido?
- Evolución de la financiación circular: si el FMI tiene razón y gran parte del billón en financiación circular es deuda apalancada sobre sí misma, una corrección de valoraciones podría arrastrar a proveedores cloud y startups a la vez.
- OpenAI y su ronda de 20.000 M $: el primer cierre de 11.000 M $ a 1,25 billones $ (no confirmado por la compañía) marca la pauta. Si cierra la ronda completa, OpenAI valdría más que el PIB de muchos países del G20.
- Regulación: la AUDIT AI Act presentada en el Senado estadounidense (19 nov) obligaría a empresas públicas a divulgar riesgos de IA. En la UE, el AI Act entra en vigor pleno en agosto 2026 con multas de hasta el 7 % de facturación global (35 M € o 7 % para infracciones graves, art. 50 y 99).
- IPOs en cascada: se rumorea que Databricks, CoreWeave, Sierra (Bret Taylor), Moonshot AI (Hong Kong), Isomorphic Labs (DeepMind/Alphabet) y xAI (Musk) preparan salidas a bolsa en 2027.
Conclusión: el día que la «IA segura» se convirtió en «too big to fail»
El estreno de Anthropic es, a la vez, un hito de madurez del sector y un test de estrés para su narrativa fundacional. La empresa que nació para poner freno a la carrera armamentística de la IA acaba de convertirse en uno de los mayores vehículos financieros de esa misma carrera, con más liquidez que nadie, accionistas que son a la vez proveedores y clientes, y la obligación legal de maximizar el valor para el accionista.
La paradoja que señalaba WWWhat's New el día del estreno resume la tensión: «la mayor salida a bolsa de la historia puede ser, a la vez, una señal de fortaleza y el síntoma de una burbuja que se alimenta de su propio reflejo. El tiempo, y los resultados trimestrales, dirán cuál de las dos cosas pesaba más hoy».
Mientras tanto, noviembre de 2026 ya es el mes en que el capital global decidió apostar all-in por la inteligencia artificial. La partida acaba de empezar.
Artículo basado en cobertura de WWWhat's New (20 nov 2026), Presenc AI (13 nov 2026), AI Weekly (20 nov 2026), Xataka, TechCrunch, Bloomberg, Reuters, CNBC, CNN, El Independiente, El Imparcial, Moncloa.com, Miled, El Nacional, CNN en Español, KQED, Fortune, The Information, WSJ, FT, The Economist, FMI y Crunchbase. La información refleja el estado del mercado a fecha de publicación.