Los informes que llegan esta semana de la Organización Panamericana de la Salud, Menlo Ventures y KPMG dibujan un panorama nítido: la IA vertical —modelos y aplicaciones diseñados para un sector concreto— está absorbiendo la inversión y generando retorno medible, mientras los grandes laboratorios siguen lanzando modelos cada vez más grandes cuyo valor diferencial se diluye en la generalidad.
La salud: el mayor mercado vertical de IA, 2,5x en un año
El informe 2026: The State of AI in Healthcare de Menlo Ventures, publicado el 16 de noviembre, pone cifras a una transformación que ya no es experimental. El gasto en IA sanitaria ha crecido un 250 % hasta los 3.700 millones de dólares, superando al mercado vertical completo de hace un año (3.500 millones) y duplicando al siguiente sector, el legal. La sanidad dedica el 50 % de su presupuesto de IA a aplicaciones específicas del sector, frente al 25 % de media en el resto de empresas.
Tres dinámicas explican el salto:
1. La farmacéutica pasa de experimentar a desplegar a escala
El gasto en IA para descubrimiento de fármacos ha saltado de 30 millones a 700 millones (23x). Más de la mitad de las grandes farmacéuticas (51 %) y un tercio de las biotecnológicas (35 %) ya ejecutan IA en producción, no en pilotos. Chai Discovery ha firmado a siete de las diez mayores farmacéuticas —Lilly, Pfizer, Novartis, BMS, GSK, Roche y argenx— y Lilly usa un modelo Chai entrenado con sus datos propietarios. Isomorphic (Alphabet) ha añadido a Johnson & Johnson a sus acuerdos con Lilly y Novartis, en el primer contrato multi-modalidad (moléculas pequeñas, biológicos, péptidos, molecular glues).
Los propios laboratorios de frontera entran en la partida: Anthropic ha hecho de las ciencias de la vida una de sus mayores áreas de inversión, lanzando Claude Science, abriendo un laboratorio en San Francisco, comprando dos biotecnológicas de IA y empezando programas preclínicos en enfermedades desatendidas. OpenAI ha lanzado GPT-Rosalind, un modelo específico para ciencias de la vida, y ha comprado Orchestra Bio para coordinar programas de fármacos con agentes. Amgen y Novo Nordisk ya son clientes.
La expectativa interna es agresiva: el 84 % de los líderes de I+D farmacéutica cree que la IA recortará al menos un año el desarrollo temprano en los próximos 3-5 años, y el 73-76 % espera que la IA contribuya materialmente a selección de dianas y optimización molecular (hoy lo hace el 37 %). La prueba definitiva —primer fármaco descubierto por IA aprobado— tardará años, pero la apuesta financiera ya está hecha: la parte de IA en los presupuestos de I+D subirá del 8,5 % actual al 13,9 % en tres años, sustituyendo personal, servicios externos y equipamiento de laboratorio.
2. Los proveedores sanitarios: de la documentación al lecho del paciente
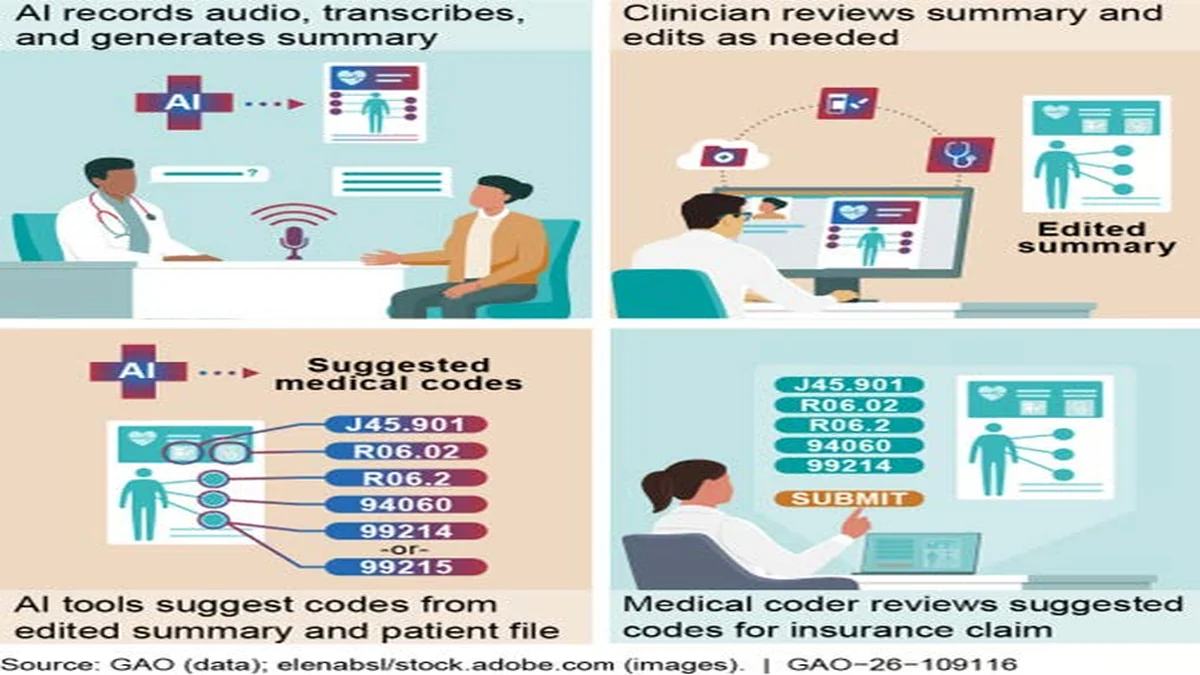
Los proveedores (hospitales, clínicas, redes ambulatorias) concentran el 77 % del gasto sanitario en IA (2.900 millones), casi el doble que hace un año. La primera ola —escribanos clínicos (scribes) y facturación— ya muestra signos de commoditización: Microsoft y Epic capturan el 68 % del nuevo gasto en scribes, y cada gran historial clínico electrónico (EHR) incluye ya el suyo propio. Las startups nativas en IA responden expandiéndose hacia flujos de trabajo más complejos y cercanos al paciente: copilotos clínicos (crecimiento 5,5x a 550 millones) y compromiso del paciente y recepción (4,5x a 450 millones), frente al 1,6x de los scribes y 1,3x de codificación y facturación.
La lealtad al EHR se desvanece cuanto más cerca se está de la atención clínica: el 71 % prefiere codificación y facturación de su EHR, pero en apoyo a decisiones clínicas, comunicación con pacientes y autorizaciones previas la preferencia se inclina hacia soluciones de terceros. Las startups de navegación y agenda (Assort Health, Prosper, Valerie Health, Tennr) ya atienden desde pequeñas consultas a grandes sistemas hospitalarios, aunque la resolución de llamadas complejas tope en el 60-80 %.
3. Los pagadores (payers) financian la IA de los proveedores, no la suya
El gasto de aseguradoras en IA es 19x menor que el de proveedores, y el 43 % dice que la IA de codificación de proveedores ha aumentado sus costes. La dinámica es clara: quien tiene el contacto con el paciente y el historial clínico es quien captura el valor de la IA; el pagador paga la factura.
El refuerzo que viene: aprendizaje por refuerzo en salud pública
El 20 de noviembre, la Organización Panamericana de la Salud (OPS) publicó Aprendizaje por refuerzo en inteligencia artificial para la salud: oportunidades, riesgos e implicaciones para las políticas y la práctica. El documento marca un hito regulatorio: el aprendizaje por refuerzo (RL) permite a los sistemas ajustar estrategias a partir de la retroalimentación de decisiones previas, no solo predecir. En salud, donde las decisiones son secuenciales y continuas —tratamientos crónicos, asignación de recursos, intervenciones epidemiológicas—, el RL abre la puerta a sistemas que aprenden a gestionar y no solo predicen resultados.
La OPS advierte de tres riesgos críticos:
- Reproducción de sesgos históricos: los datos de entrenamiento reflejan desigualdades estructurales que el RL puede amplificar si no se corrigen explícitamente.
- Validación continua obligatoria: la capacidad de adaptación exige monitoreo permanente de seguridad, equidad y calidad asistencial.
- Supervisión humana irrenunciable: la IA debe reforzar el juicio profesional, no sustituirlo.
El informe exige datos de calidad, infraestructuras interoperables, gobernanza adecuada y capacidad técnica institucional como condiciones sine qua non para desplegar RL en sistemas de salud públicos. Es el primer marco de política pública que trata el RL no como investigación sino como tecnología lista para gobernanza.
Finanzas: 74 % cumple expectativas de ROI y la IA agéntica ya se despliega
El informe Inteligencia artificial en las finanzas 2026 de KPMG, basado en más de 1.000 responsables financieros en 20 países y 13 sectores, confirma que la función financiera ha cruzado el umbral de la experimentación masiva.
- 74 % considera que se han cumplido las expectativas de retorno de la inversión en IA.
- 71 % ya ha alcanzado la fase de despliegue de IA agéntica (sistemas que planifican, razonan y actúan con autonomía en flujos de trabajo), frente al 38 % que no lo ha hecho.
- 72 % de los líderes financieros españoles destaca la madurez de sus equipos en adopción de IA; 70 %, la velocidad de análisis y resultados; 64 %, la confianza en la escalabilidad.
Diferencia clave: IA generativa vs. IA agéntica
La IA generativa se ha generalizado en generación de información y análisis. La IA agéntica da un salto cualitativo: planifica, razona y actúa con mayor autonomía en los flujos de trabajo, transformando la toma de decisiones de reactiva a proactiva. No es una mejora incremental; es un cambio de paradigma en cómo opera la función financiera.
Sectores adelantados y rezagados
Banca, tecnología y servicios financieros lideran el despliegue agéntico por su madurez digital, presión regulatoria y competitiva, y experiencia en transformación digital. Otros sectores han priorizado innovación en operaciones o I+D, dejando la función financiera en un segundo plano.
Los dos grandes retos transversales
- Calidad del dato: la basura entra, basura sale sigue vigente. Los modelos agénticos amplifican errores de datos en cascada.
- Capacidad de la plantilla: los equipos deben saber evaluar, interpretar y actuar sobre los resultados de la IA. La brecha de talento técnico en finanzas es real y frena la escalabilidad.
El patrón común: verticalidad, datos propietarios y gobernanza
Salud y finanzas comparten la misma receta de éxito en 2026:
| Factor | Salud (Menlo/OPS) | Finanzas (KPMG) |
|---|---|---|
| Especialización | 50 % del gasto en apps verticales (2x media) | IA agéntica diseñada para flujos financieros concretos |
| Datos propietarios | Lilly entrena su propio Chai; farmacéuticas usan datos internos de I+D | Datos financieros auditados, históricos de riesgo, transacciones |
| Gobernanza | OPS exige marcos regulatorios, validación continua, supervisión humana | Control interno adaptado, calidad de dato, talento evaluador |
| Integración | EHR (Epic, Microsoft) como plataforma dominante | ERP y sistemas core bancarios como ancla de integración |
| ROI medible | 23x gasto farma; 5,5x copilotos clínicos | 74 % cumple expectativas; 71 % en despliegue agéntico |
La lección para otros verticales (legal, manufactura, energía, sector público) es clara: el modelo de fundación generalista es commoditizado; el valor está en la capa vertical que combina datos propietarios, conocimiento del dominio, integración en sistemas de registro y gobernanza sectorial.
Qué significa para desarrolladores y empresas en 2027
-
No compitas en la base, compite en la vertical. Los modelos de frontera (GPT-6, Claude Fable/Mythos, Gemini 4, Qwen4, Mistral Large 4) son cada vez más potentes y baratos. La diferenciación está en la aplicación: fine-tuning con datos propios, RAG sobre corpus regulado, agentes que ejecutan flujos de trabajo reales, evaluación continua en producción.
-
La gobernanza no es opcional. La OPS lo deja meridiano: supervisión humana, validación continua, datos de calidad, interoperabilidad. En finanzas, KPMG señala que el control interno debe adaptarse a la IA agéntica. Quien no tenga estos cimientos, no escalará más allá del piloto.
-
Los sistemas de registro (EHR, ERP, core bancario) son la plataforma. Microsoft/Epic en salud; SAP, Oracle, core bancarios en finanzas. La integración nativa gana a la mejor startup aislada. Las startups que sobreviven se convierten en plataforma o se integran profundo (Abridge ↔ Availity para autorización previa en tiempo real; Heidi ↔ R1 para políticas de pagador en la visita).
-
El talento híbrido es el cuello de botella. Clínicos que entienden IA; financieros que auditan modelos; ingenieros que hablan el lenguaje del regulador. La formación cruzada decide quién captura el valor.
-
El aprendizaje por refuerzo es la siguiente frontera operativa. La OPS acaba de publicar el marco. En 2027 veremos RL optimizando rutas de tratamiento crónico, camas hospitalarias, cadena de suministro farmacéutico, y carteras de riesgo financiero dinámicas. Quien empiece a instrumentar bucles de retroalimentación hoy, tendrá datos para entrenar RL mañana.
Conclusión: la IA ya no se mide en benchmarks, se mide en P&L y resultados clínicos
La semana del 16 al 22 de noviembre de 2026 entrega tres evidencias convergentes:
- Menlo Ventures: la salud es el mayor vertical de IA, crece 2,5x, y el dinero se mueve hacia flujos clínicos complejos y descubrimiento de fármacos a escala.
- OPS: el aprendizaje por refuerzo llega a la política sanitaria pública con exigencias de gobernanza, equidad y supervisión humana.
- KPMG: las finanzas han cruzado el umbral del ROI (74 %) y el despliegue agéntico (71 %), con la calidad del dato y el talento como únicos frenos reales.
Los modelos de frontera seguirán anunciándose cada semana con más parámetros, más contexto y menos coste por token. Pero la carrera real —la que genera facturación, salva pacientes y pasa auditorías— se juega en la verticalidad. Quien entienda esto en 2026, liderará su sector en 2027.
Artículo basado en: "2026: The State of AI in Healthcare" (Menlo Ventures, 16 nov 2026); "Aprendizaje por refuerzo en inteligencia artificial para la salud" (OPS/OMS, 20 nov 2026); "Inteligencia artificial en las finanzas 2026" (KPMG, jun 2026).